資產配置、時間和複利
美好證券影片 《 所有人都是天生的億萬富翁 》啟發對時間、複利的認知;模擬 15 年前定存和股票差異

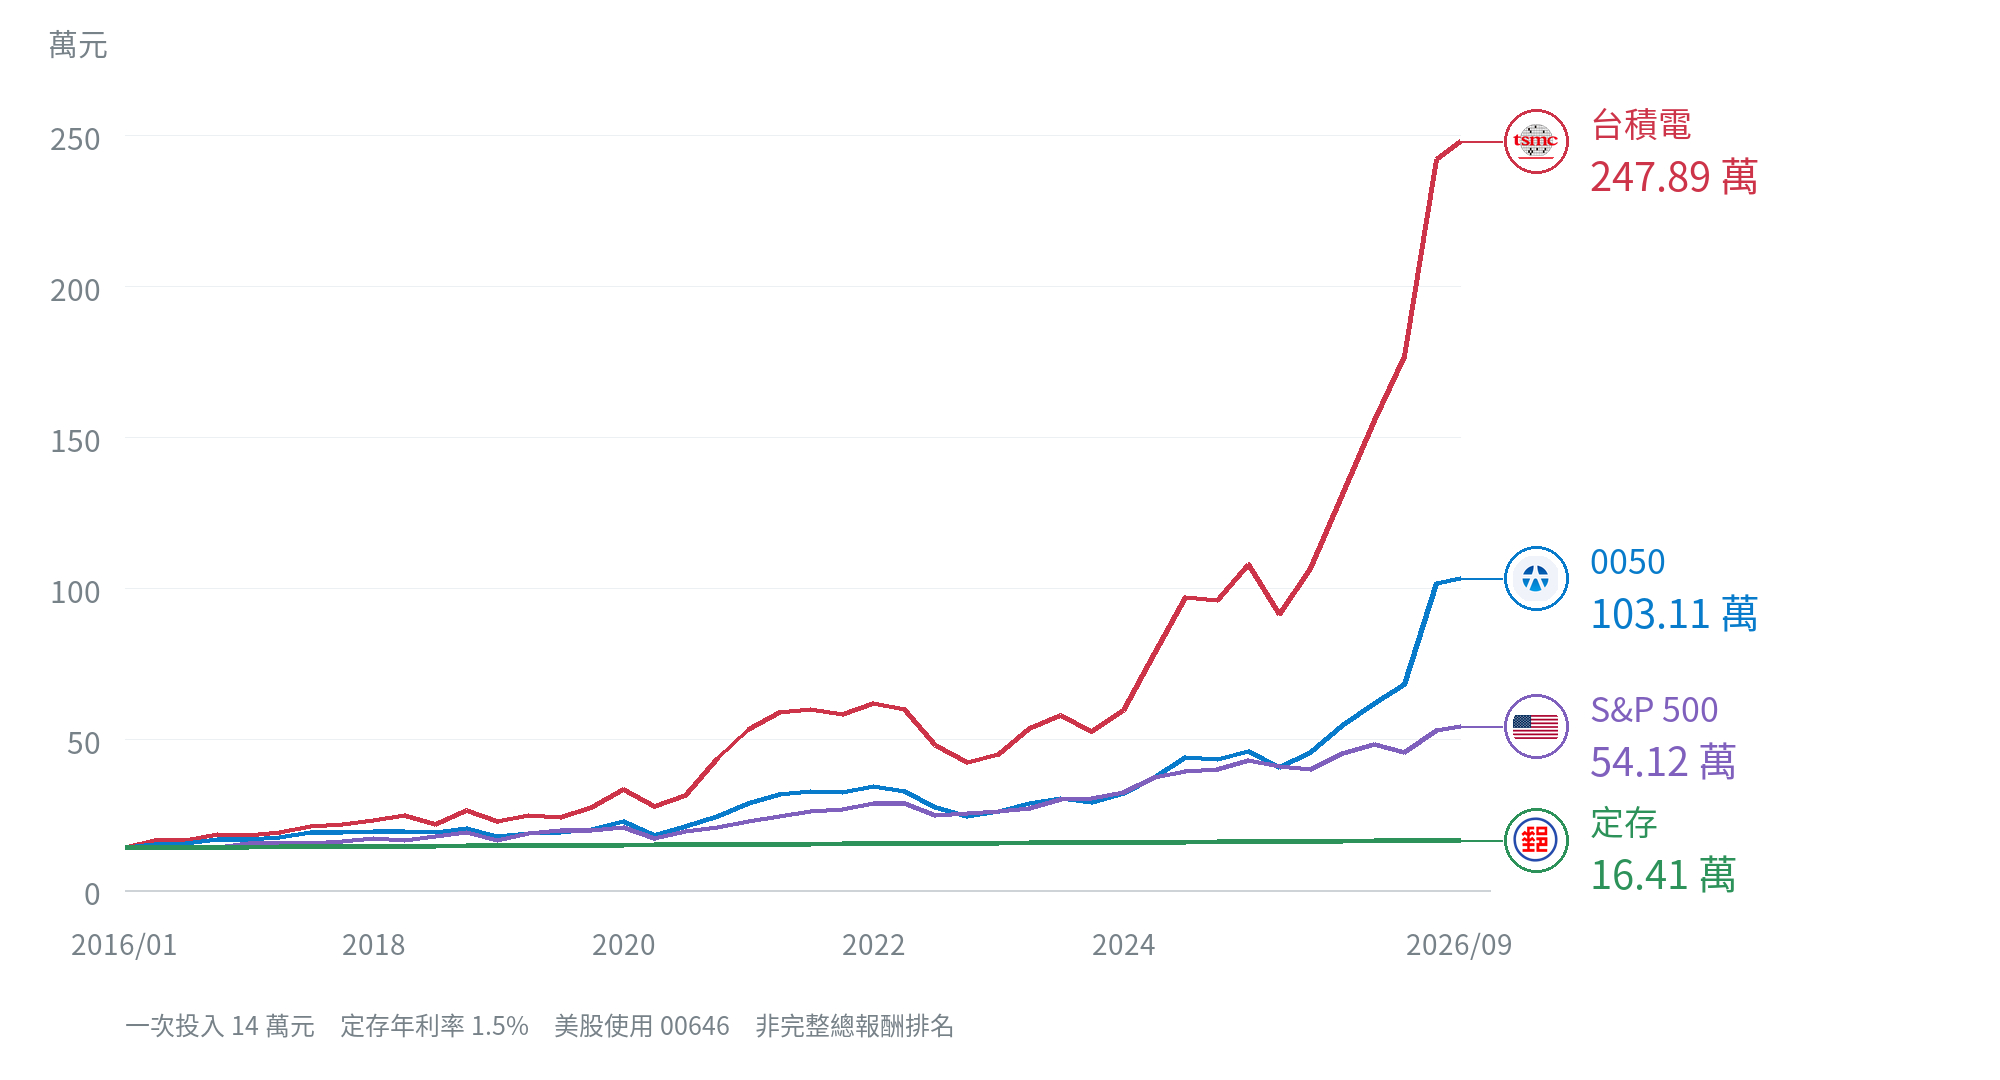
前陣子 9 月份回台灣,處理了郵局定存、資產配置和也正好在看美好證券董事長 Hank 分享關於投資、理財和複利的系列影片,結合自身財務經歷特別有印象
Hank 說的這些大概 1 年前我就有看過,甚至很多複利觀念很早就知道,但從未真正意識到這個差距放在現實數字到底有多大,想記錄下這特別有啟發的瞬間
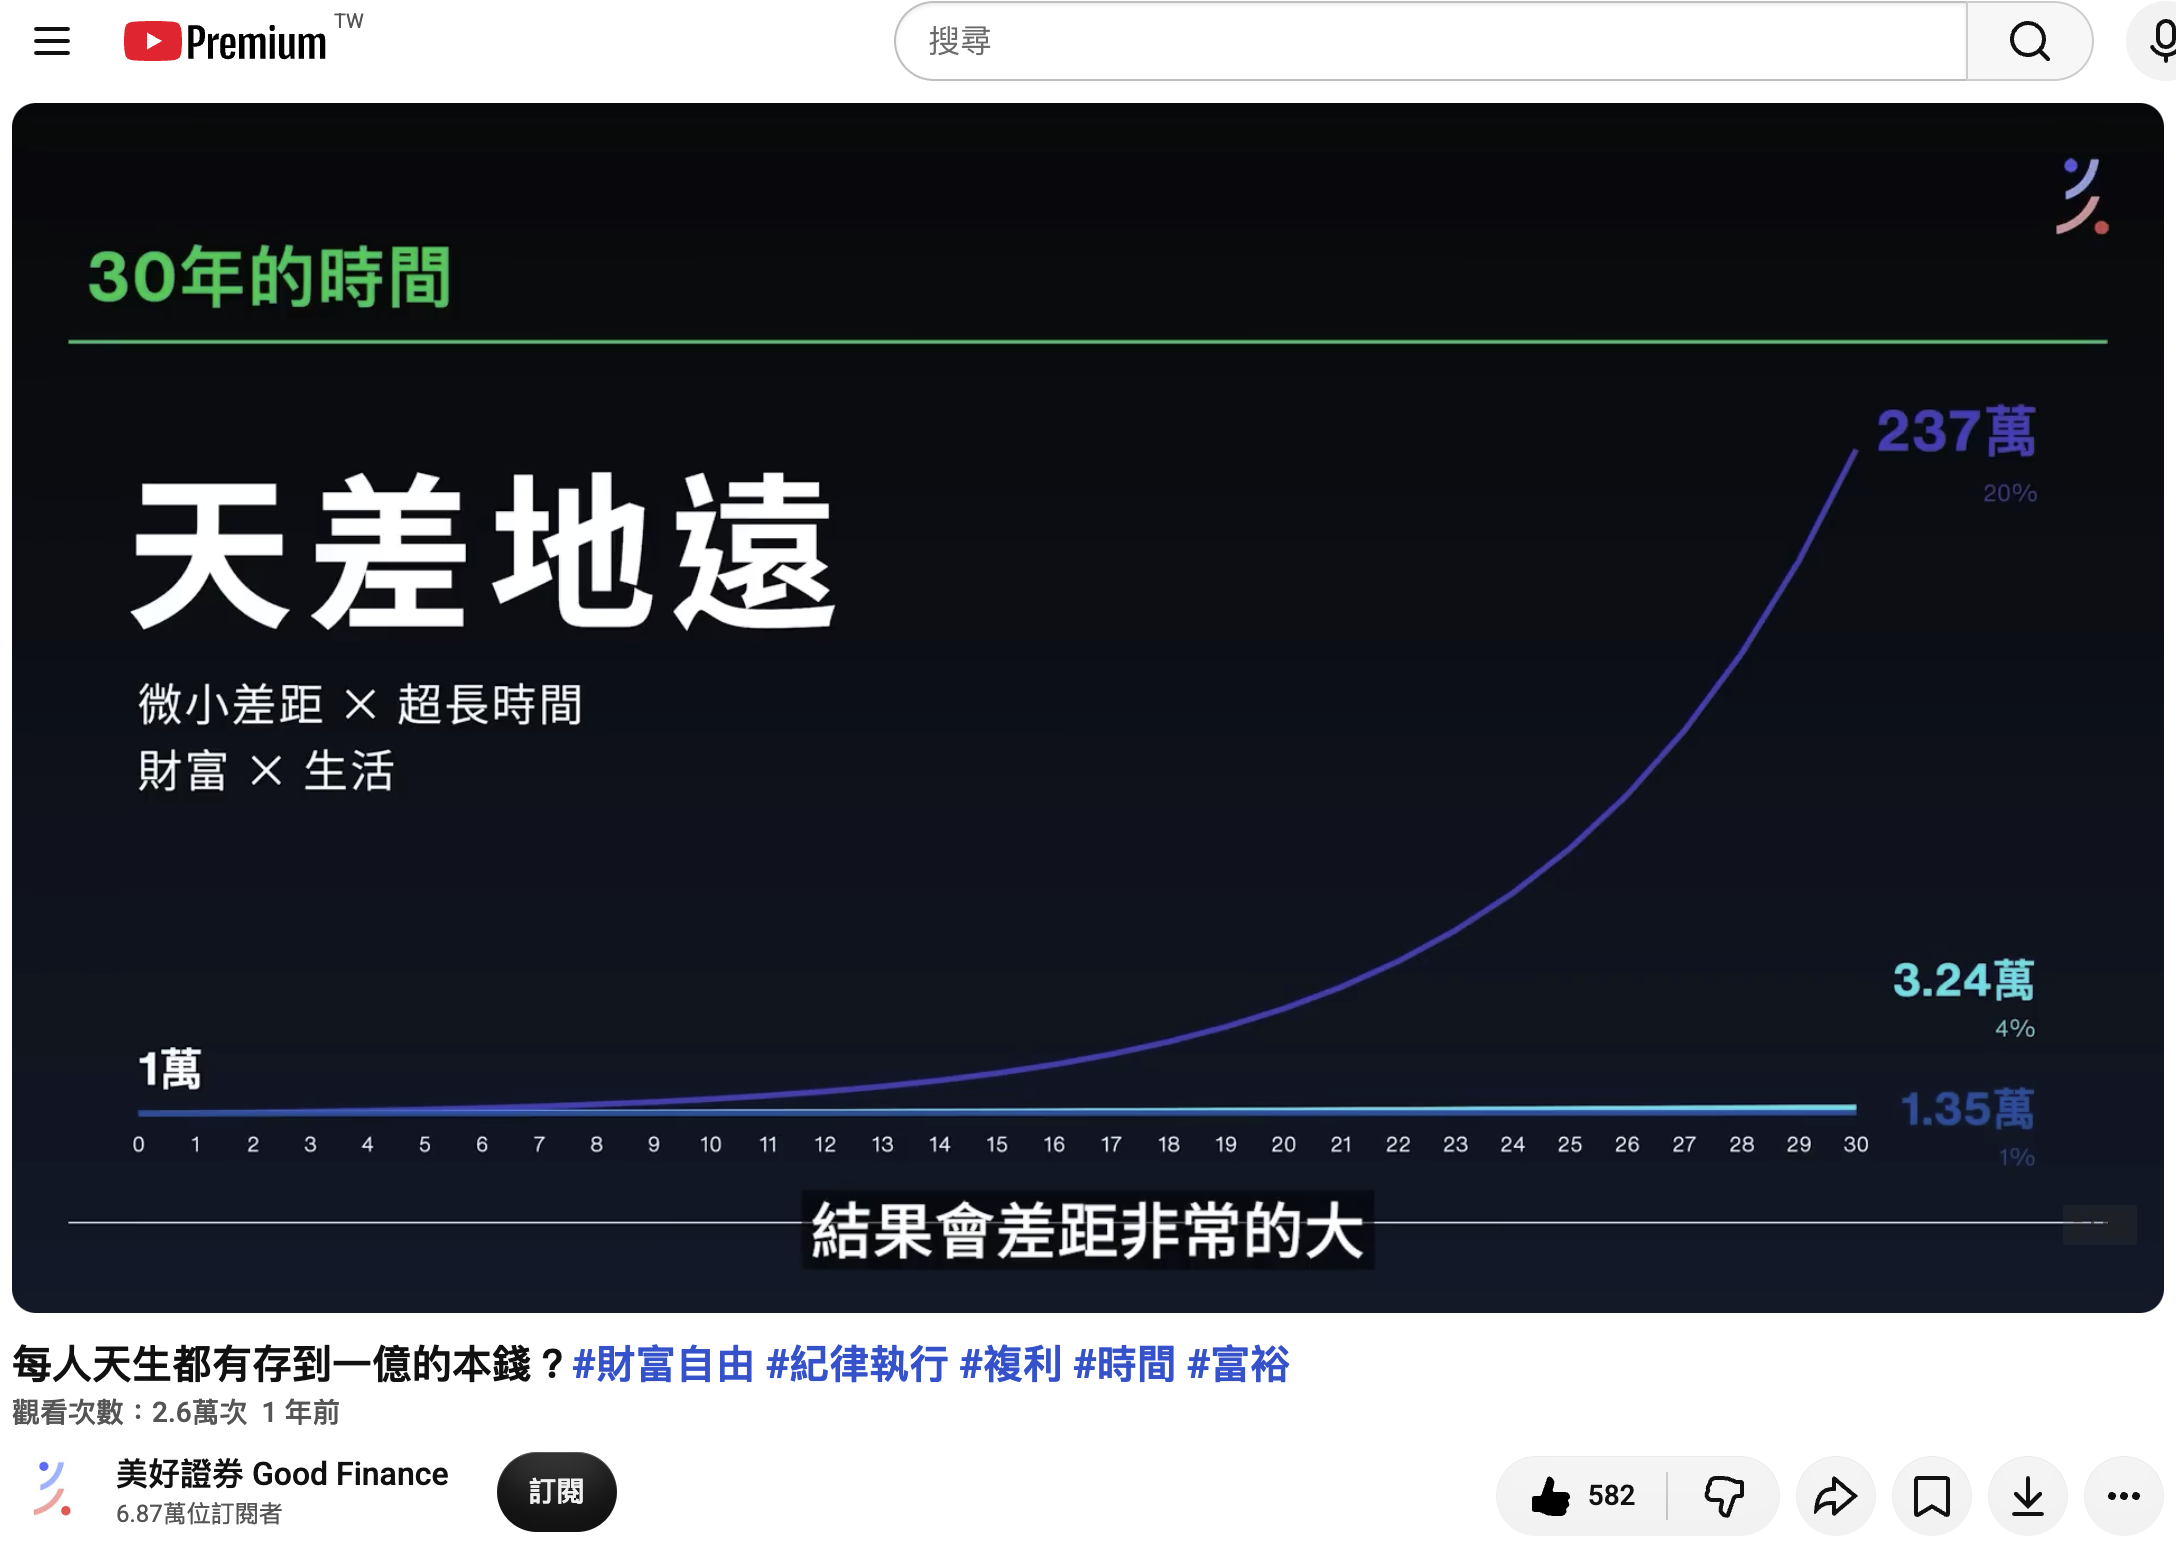
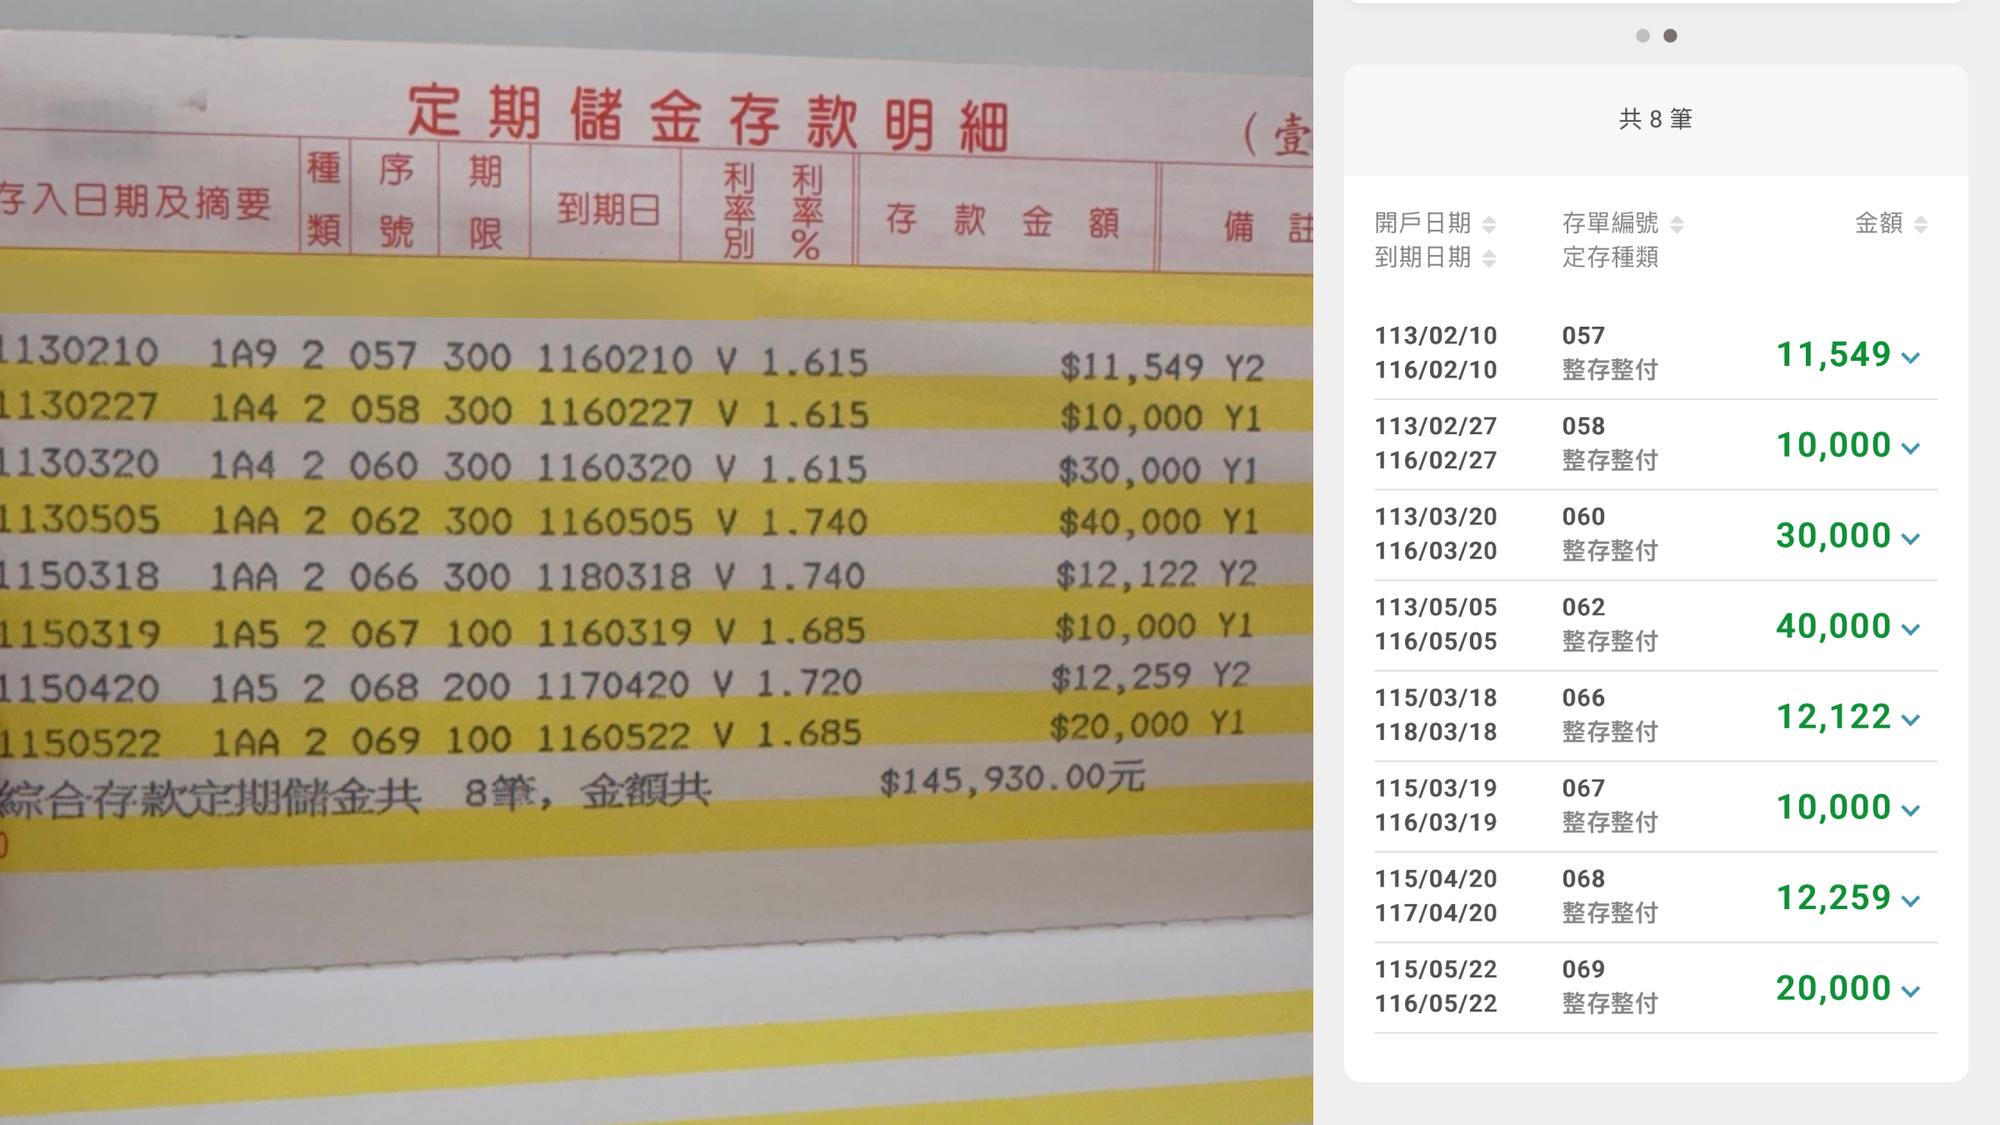
解除郵局定存,實際到手 ~15 萬台幣
這筆錢可以說是從還未成年(小學)時就開始累計。存摺和 App 上截圖 ~14 萬台幣,最早一筆定存時間已無法追溯,櫃檯是沒法查到,只知道是到期自動續存本金 + 利息的定存方案
這筆郵局定存的本金,最早是 20 年前以上就開始由家人代存的壓歲錢,在 2026 年取回 App 上顯示 145,930 TWD 本金 + 3,280 TWD 利息
2026 年 9 月回台灣這段時間,有和家人聊到些理財、貸款、買房等想法,正好媽媽提醒我有幾筆小時候她存在郵局的壓歲錢定存,因為本人成年要記得自己跑一趟郵局去設定並臨櫃辦理
15 年前還沒有網路銀行,所以我得帶著身份證、印章跑一趟臨櫃申請網路郵局,再透過 App 操作解除定存,刷了存摺後櫃員告知有 14 萬台幣的定存
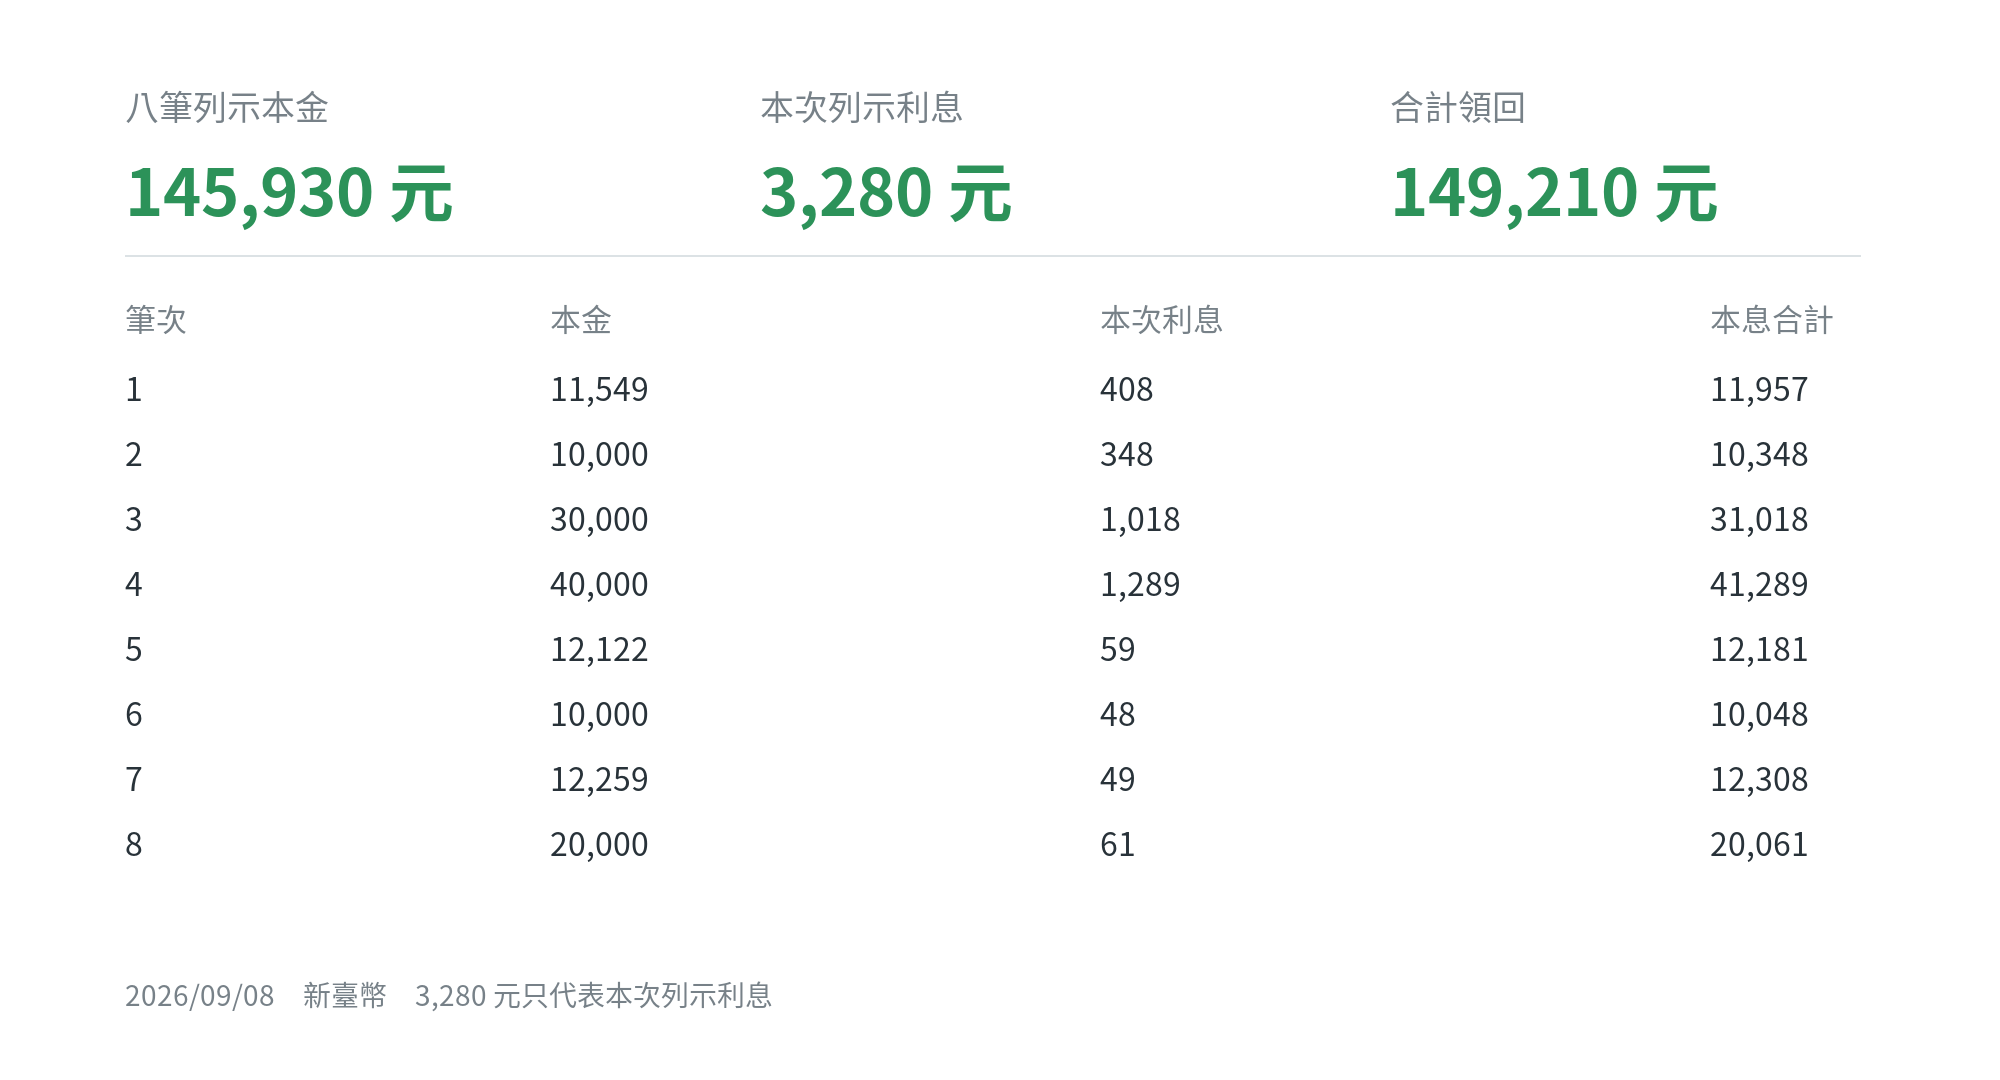
如果不是定存,選擇 ETF 0050、S&P 指數或台積電
當下第一反應就是如果買 0050、台積電、美股甚至是 BTC,結果一定遠遠不只這數字;對實際結果的好奇,促使我用 CodeX 分析並做成圖表
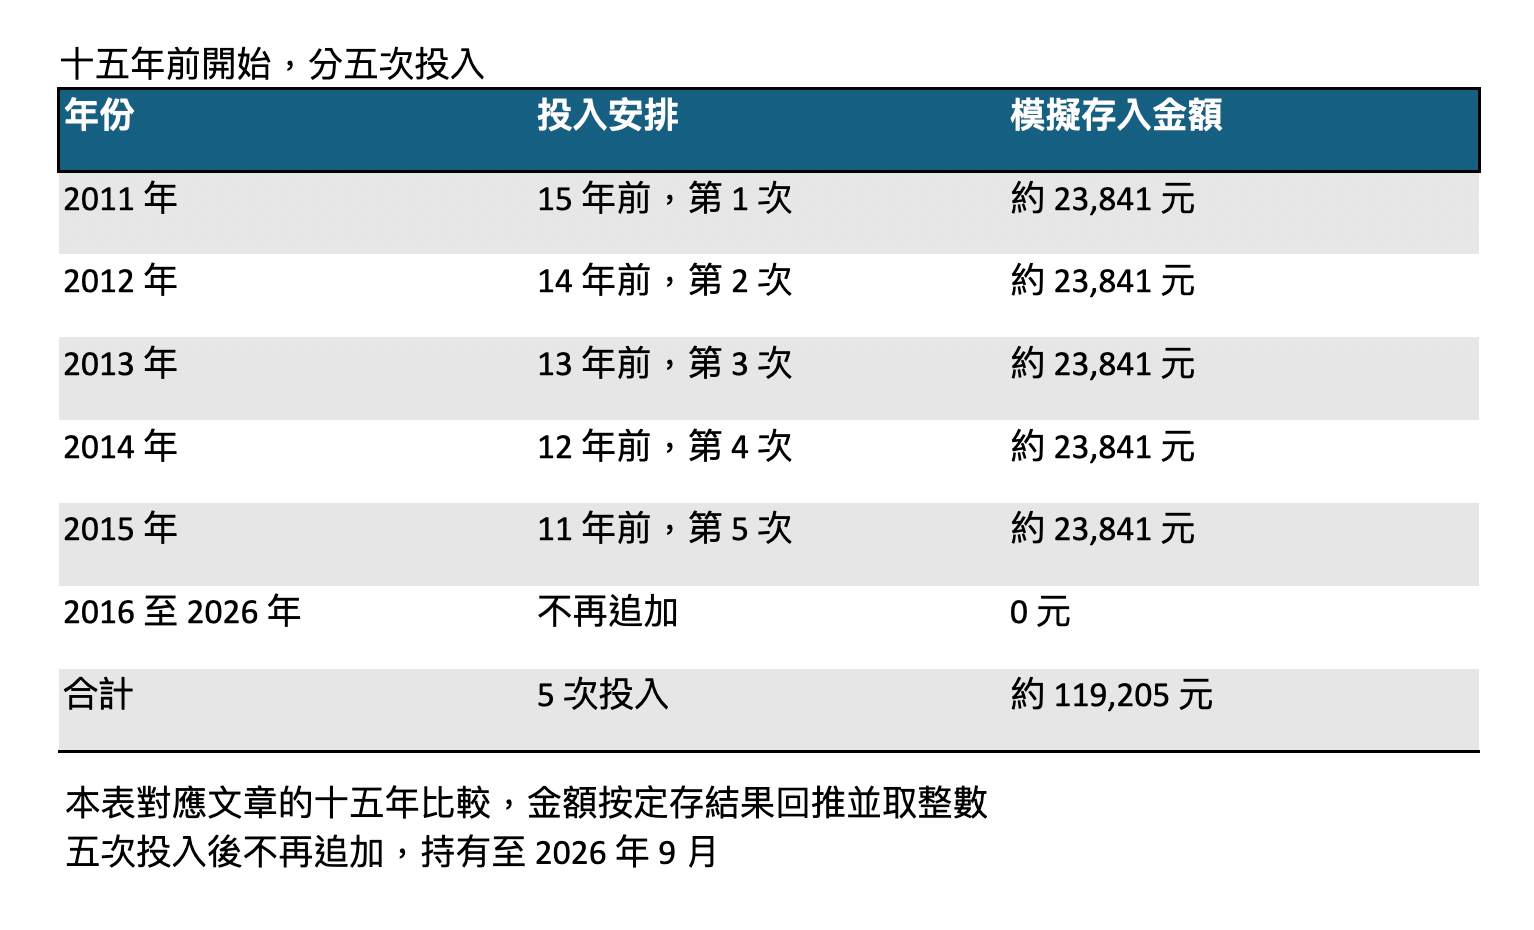
因為初始投入時間和每年存入金額已不好確認,這裡用最寬鬆的方式模擬:按照 15 年前開始分 5 次投入,每年投入約 ~2.3 萬台幣,比較台積電、0050 ETF、定存的結果來試算出以下結果
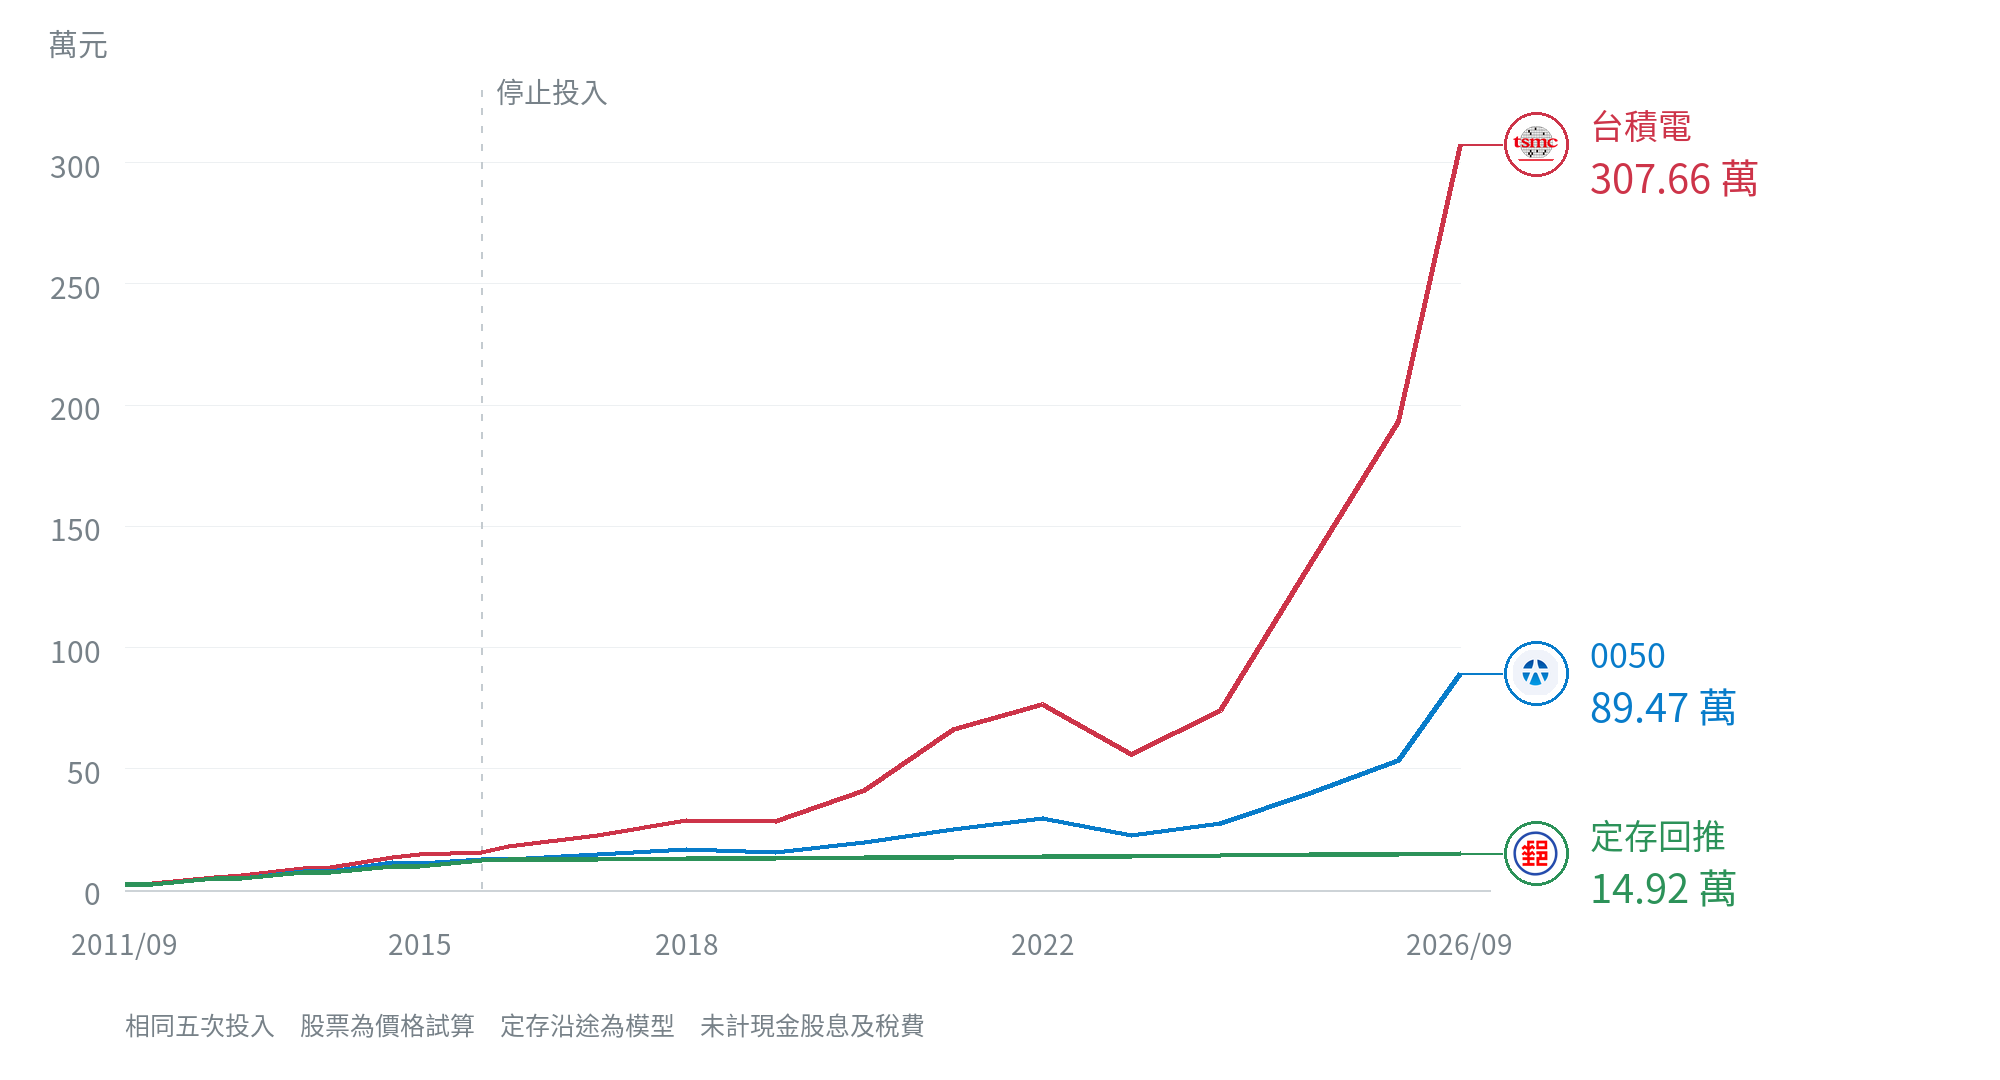
- 15 年前選擇連續 5 年買入台積電股票,2026 年價值 300 萬台幣 ( 20 倍 )
- 15 年前選擇連續 5 年買入台灣 0050 ETF,2026 年價值 ~90 萬台幣 ( 6 倍 )
- 15 年前定存,按利率 ~2% 計算,2026 年是 ~15 萬台幣
當然,現在我們拿台積電和 0050 來說是馬後炮,但要提醒的事情是:哪怕你在 15 年前有意識到,資產配置方式除了定存,原來還有其它選擇 ?
ETF、股票、基金、BTC 等各式資產,哪怕只是配置一半都有 10 倍以上的結果
後來也問家人,才知道他們 30 歲後才開了股票帳戶,那時還要打電話下單
平常朝九晚六,偶爾加班,晚上接小孩,也不會花太多時間在股市,當時學習資源,理財觀念也不是很普及,就是工作、存錢、買房
小孩拿到壓歲錢,幫他存郵局,既能保管好錢,定存又有利息,在當時作為一個公務員家庭來說,是很合理、不用費腦的選擇
從現在開始意識,資產和時間的複利能力
隨著時間越長、結果呈現出的差距隨時間推移呈指數級擴大
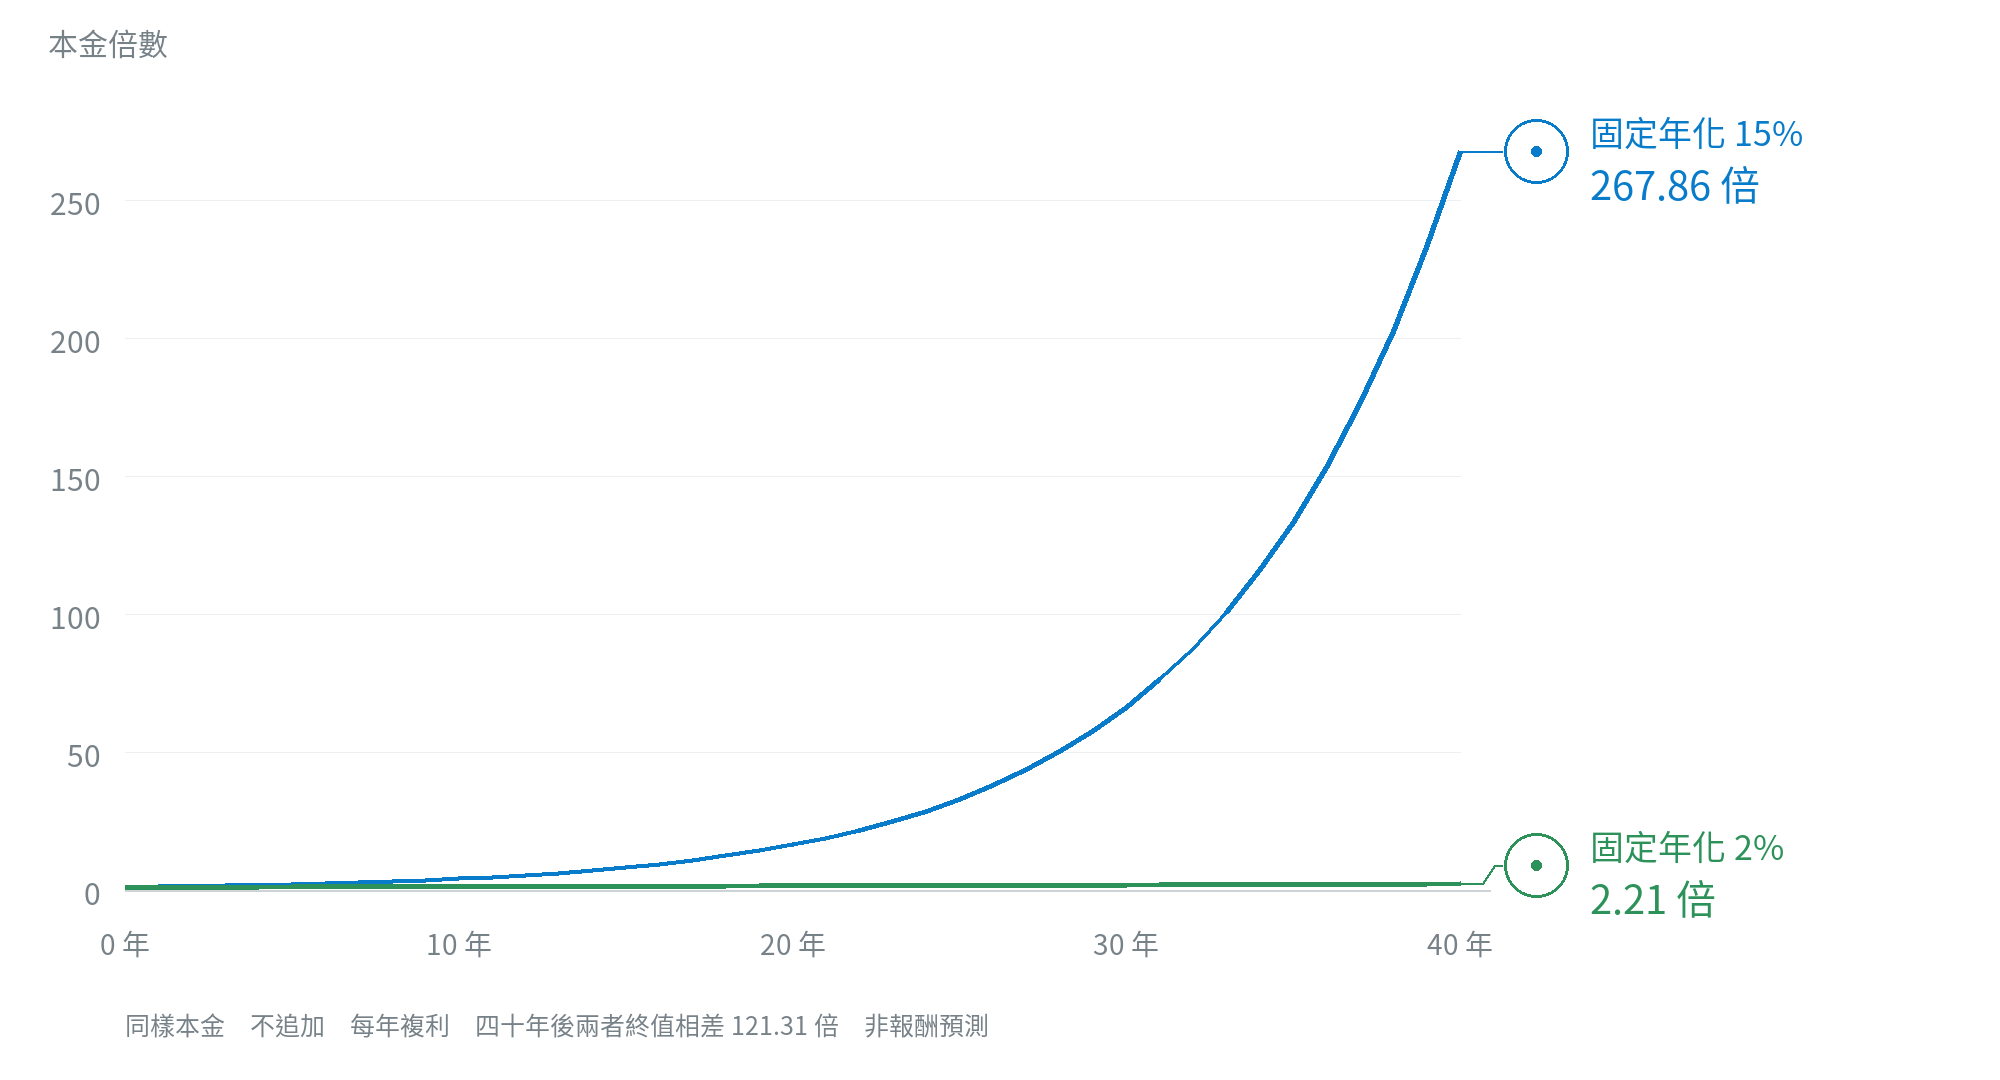
這還是 15 年的模擬,如果拉到 20-40 年來看固定年化 2% ( 定存 ) 和年化 15% ( 指數、股票、新興資產 ) 兩者最後的金額會相差到 267 倍
現在寫這篇文章比較 ETF、股票不是在後悔為什麼沒有更早投資
真的非常慶幸有這筆 14 萬壓歲錢、超 15 年的定存、基於自身經驗和數字的結果,在此刻意識到 “時間 x 複利” 的力量有多強大,提醒自己千萬不可以 “勿以善小而不為”
定期定額、複利、投資這些觀念,其實每個人都很早就聽過,包括我自己
但就是一直沒有堅持有紀律的執行它,因為沒有充分體驗過失敗的投資經歷和思考,就沒法意識到資產配置、時間、複利這些觀念並做出符合無限賽局思維的判斷
每個人天生都有成為億萬富翁的能力
看到社群媒體上無論何種年齡層,都在說這個時代沒有以前機會多,努力還是很難熬出頭;不過在這個時代,所有人都能夠更早地接觸理財、金融工具、探索生活中各種可能性和機會,已經是站在巨人的肩膀上
在同時,與機會並存的各種誘惑、注意力陷阱也成倍增長,所有企業和世界上最聰明的一群人,都在想辦法用各種產品,去獲得你最稀缺的資產 “時間”
事實是你看過去 10 年股市、加密貨幣、房產全部再創新高,在時間複利下仍然有百倍、千倍以上的機會處處存在
那為什麼不是人人都成為億萬富翁?
沒有意識到理財有其它選項,低估時間的重要性,以及它能夠帶來的成長
非常喜歡 Hank 《 Chapter 2 如何擁有一個富裕的人生 理解不變 》 這章節系列其中一個影片反覆強調的觀念:每個人都是天生的億萬富翁,越早開始越好
看起來很簡單,會不會有什麼陷阱 ?
首先,慢慢變富這件事情真的很反人性
當你開始理解金融,就會嘗試去做那些你認為能讓自己更快累積財富的操作
不過事實是,你在短期的兩三年內有高於大盤的投資績效,卻很難長期穩定,尤其是持續 20-40 年以上的 20% 的年化報酬
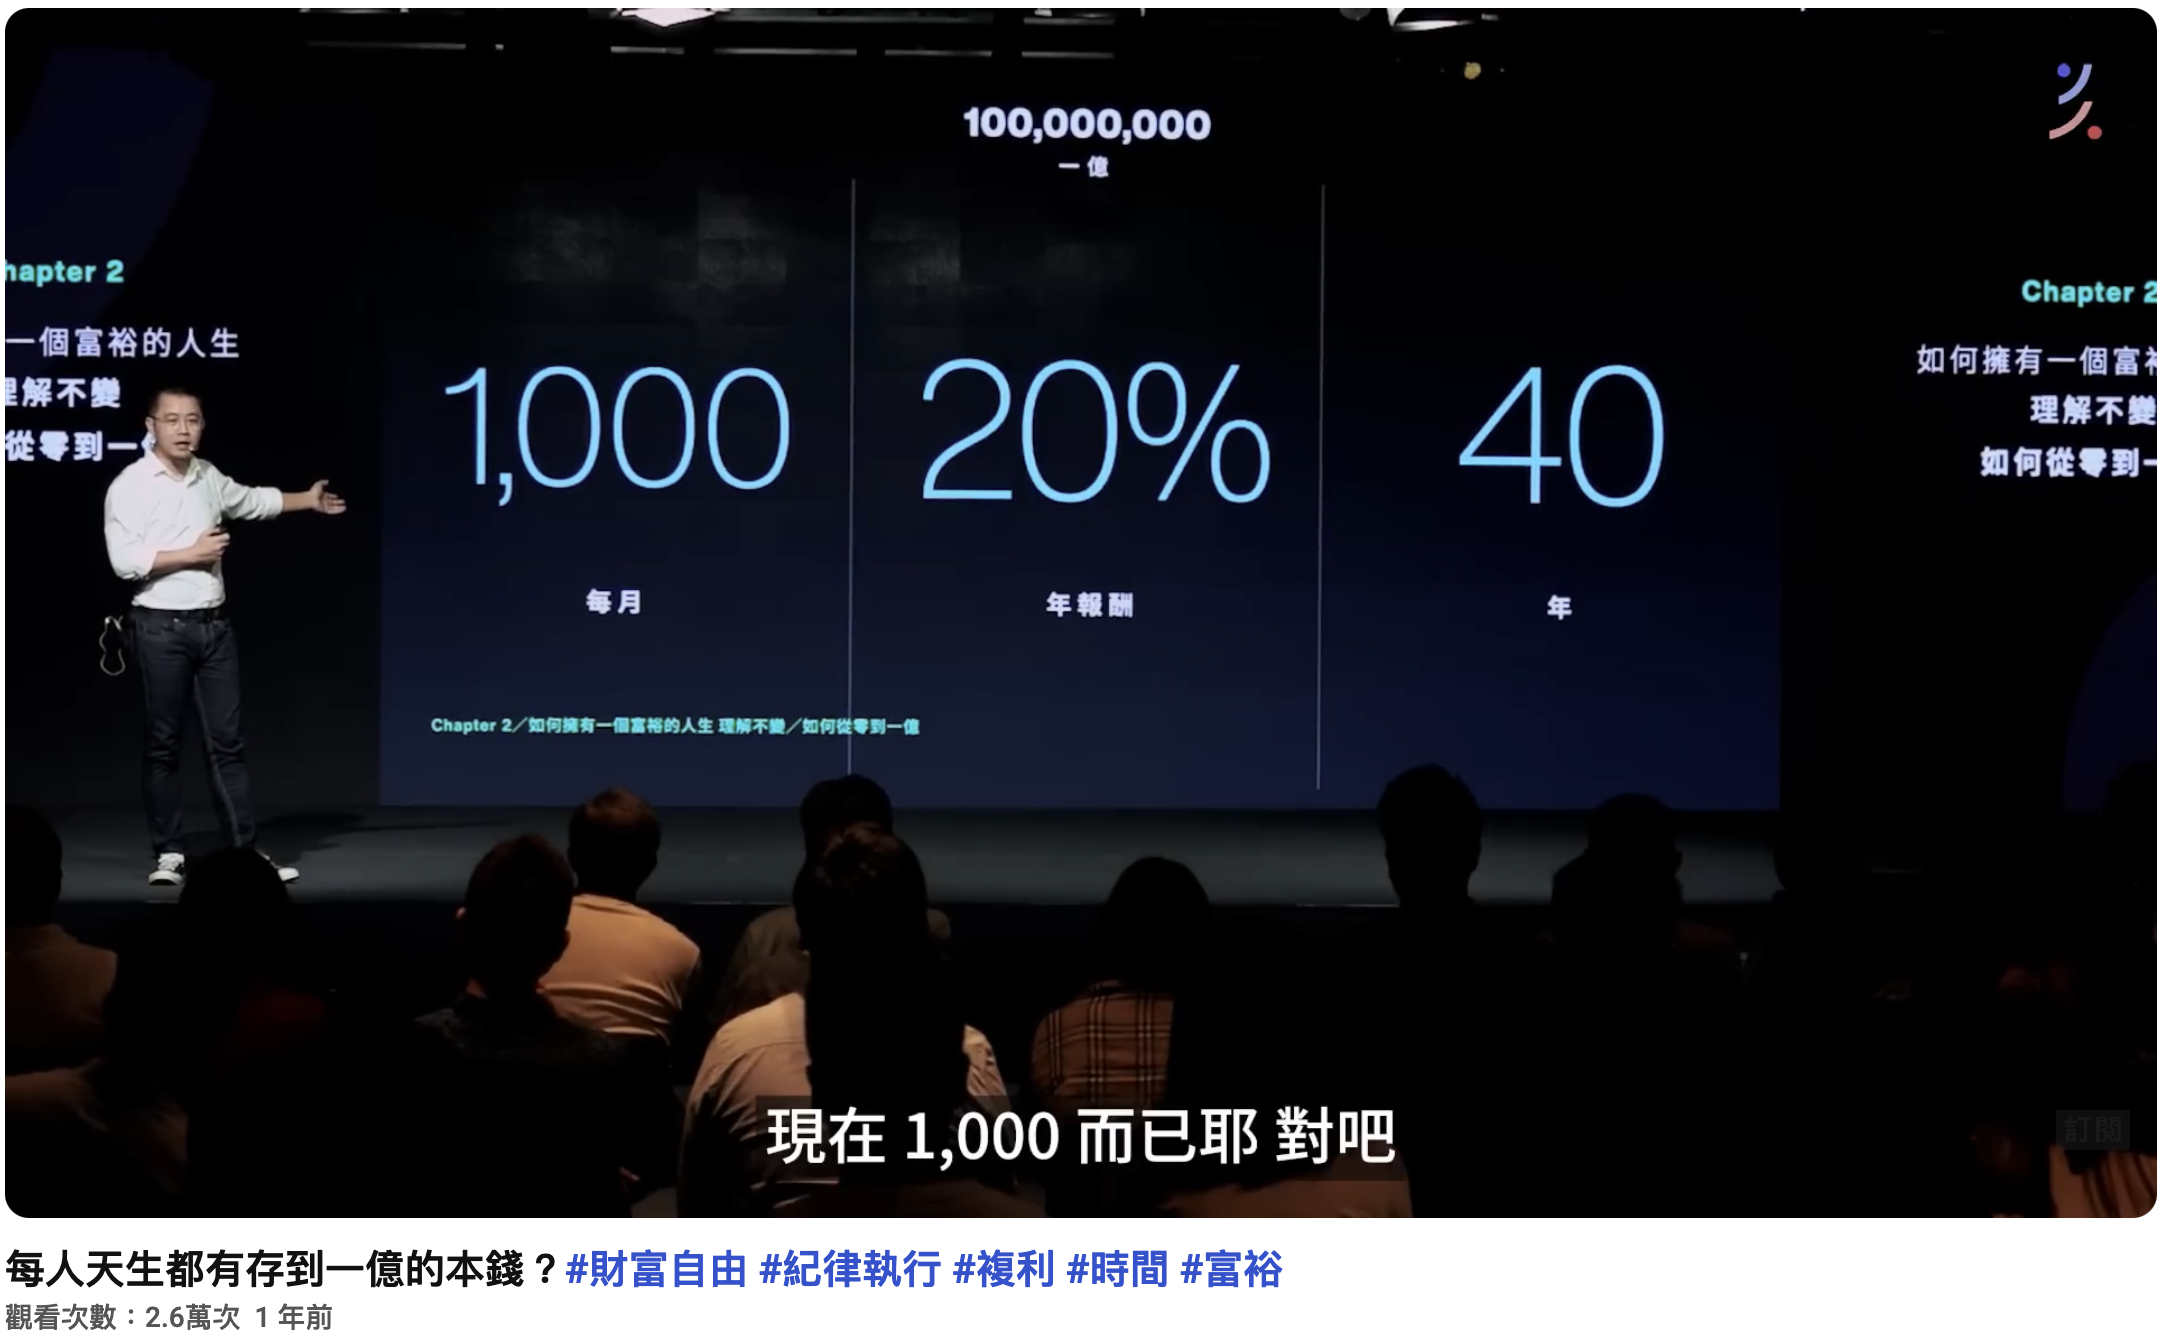
Hank 用每個月投資 1,000 台幣、年報酬 20%、存 40 年為例;這裡面你可以去任一替換這個數字,提升每個月投入金額、調整年報酬預期、時間維度達成 1 億元這目標
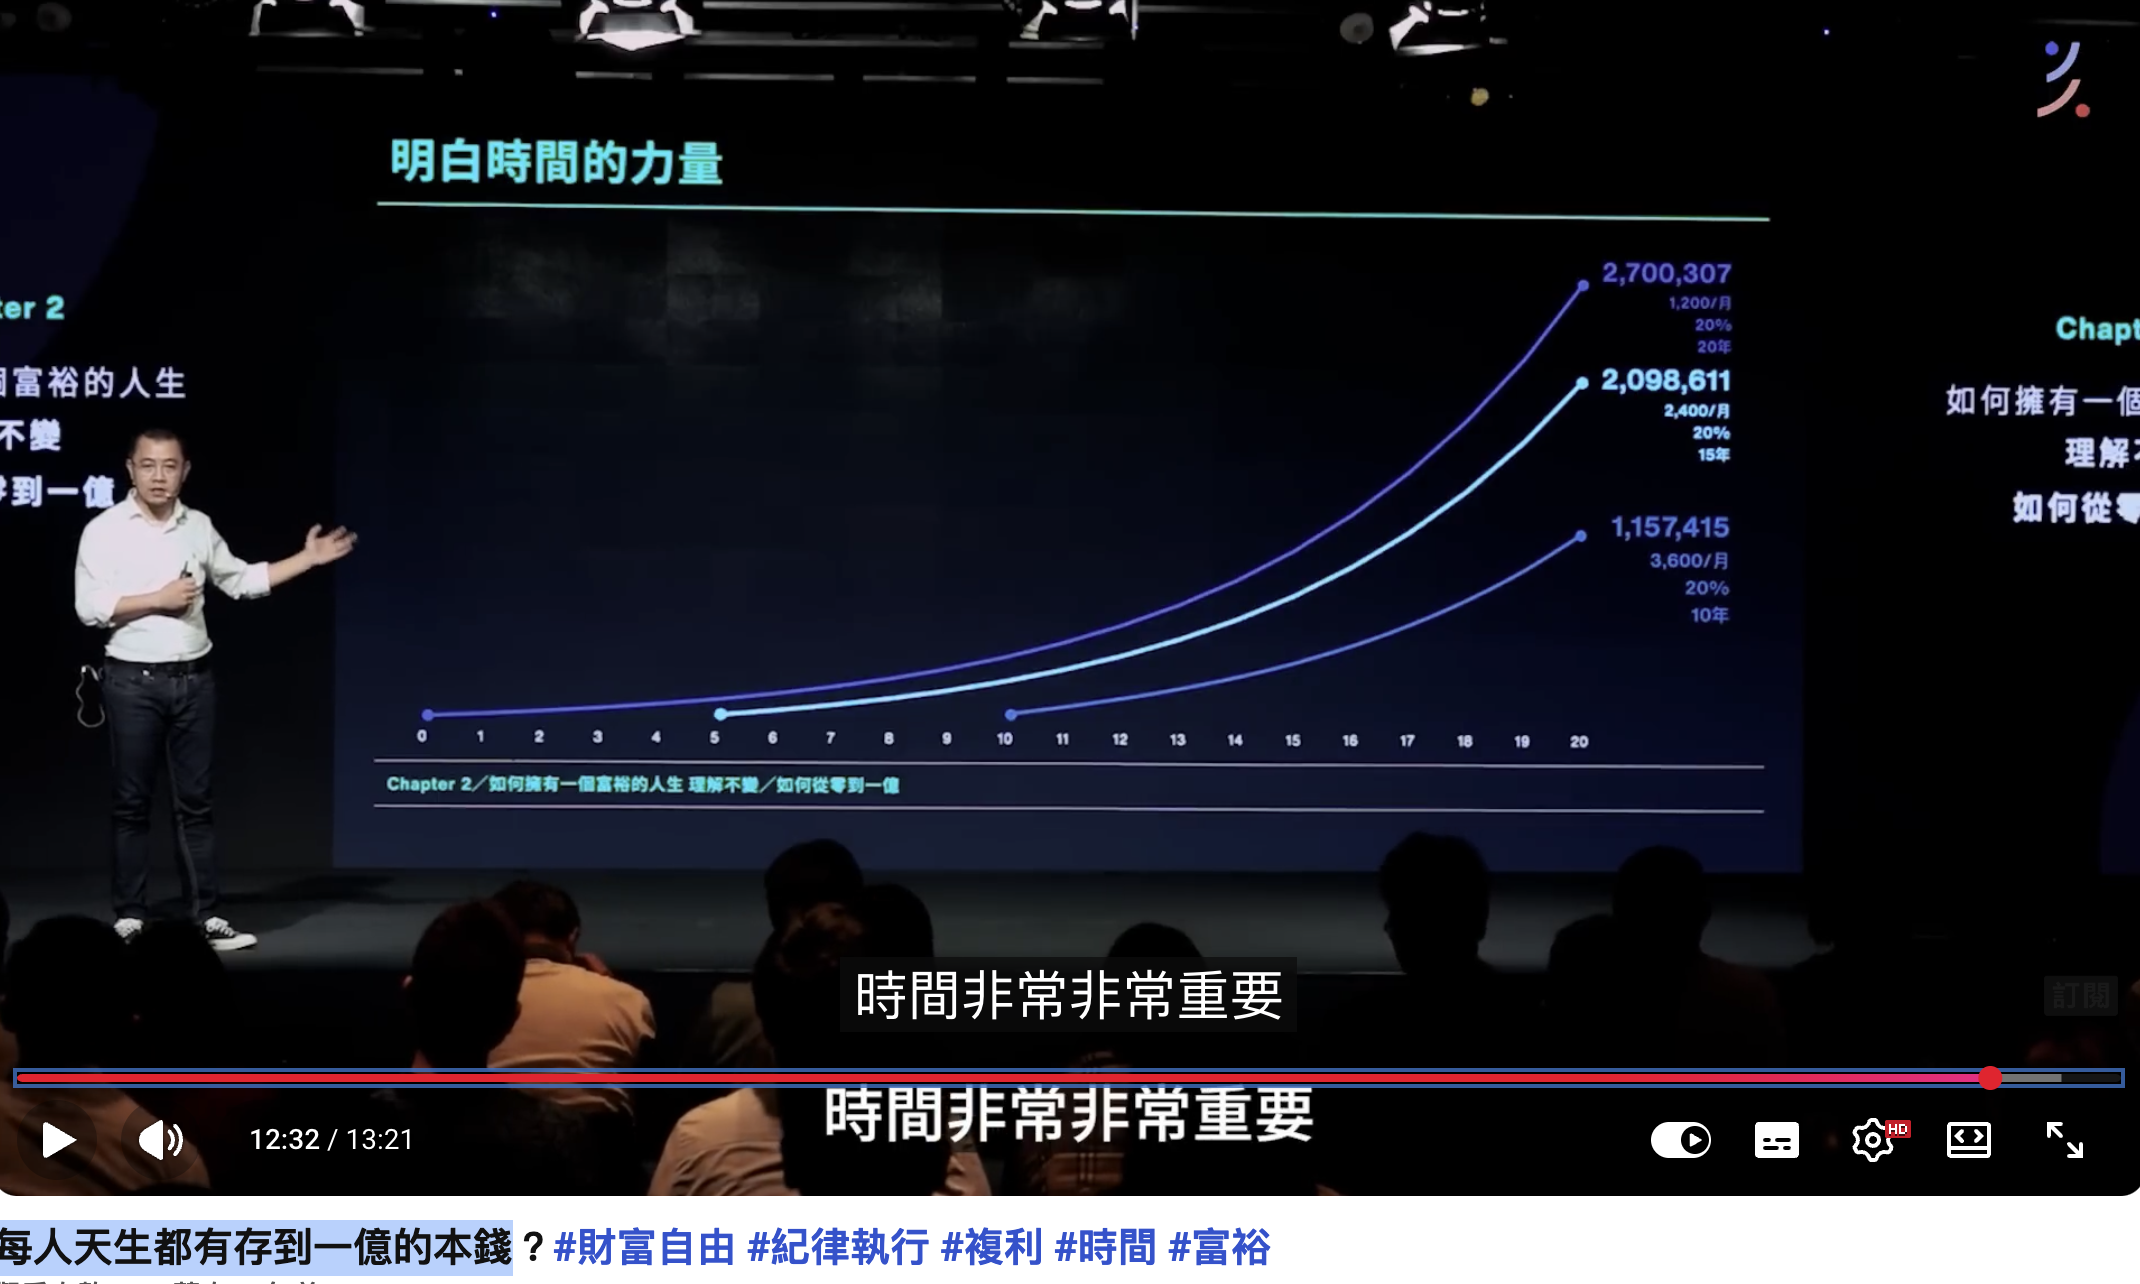
這就是為什麼會普遍更推薦指數投資,因為它是在押注人類財富增長,以及生產力在不斷提升的未來
賺一億這事情在數學公式上看起來簡單,困難在你無法預判未來到底會發生什麼事情,甚至都不是你能理解或有辦法掌控的
這時代最好的是,理財觀念已經容易接觸,服務於大眾的金融產品 ETF、App 也可以讓你自動化去做定期定額操作,網路資訊豐富、完善的金融產品及服務讓你有機會接觸到全世界各地的投資工具:美股、台股、ETF、加密貨幣
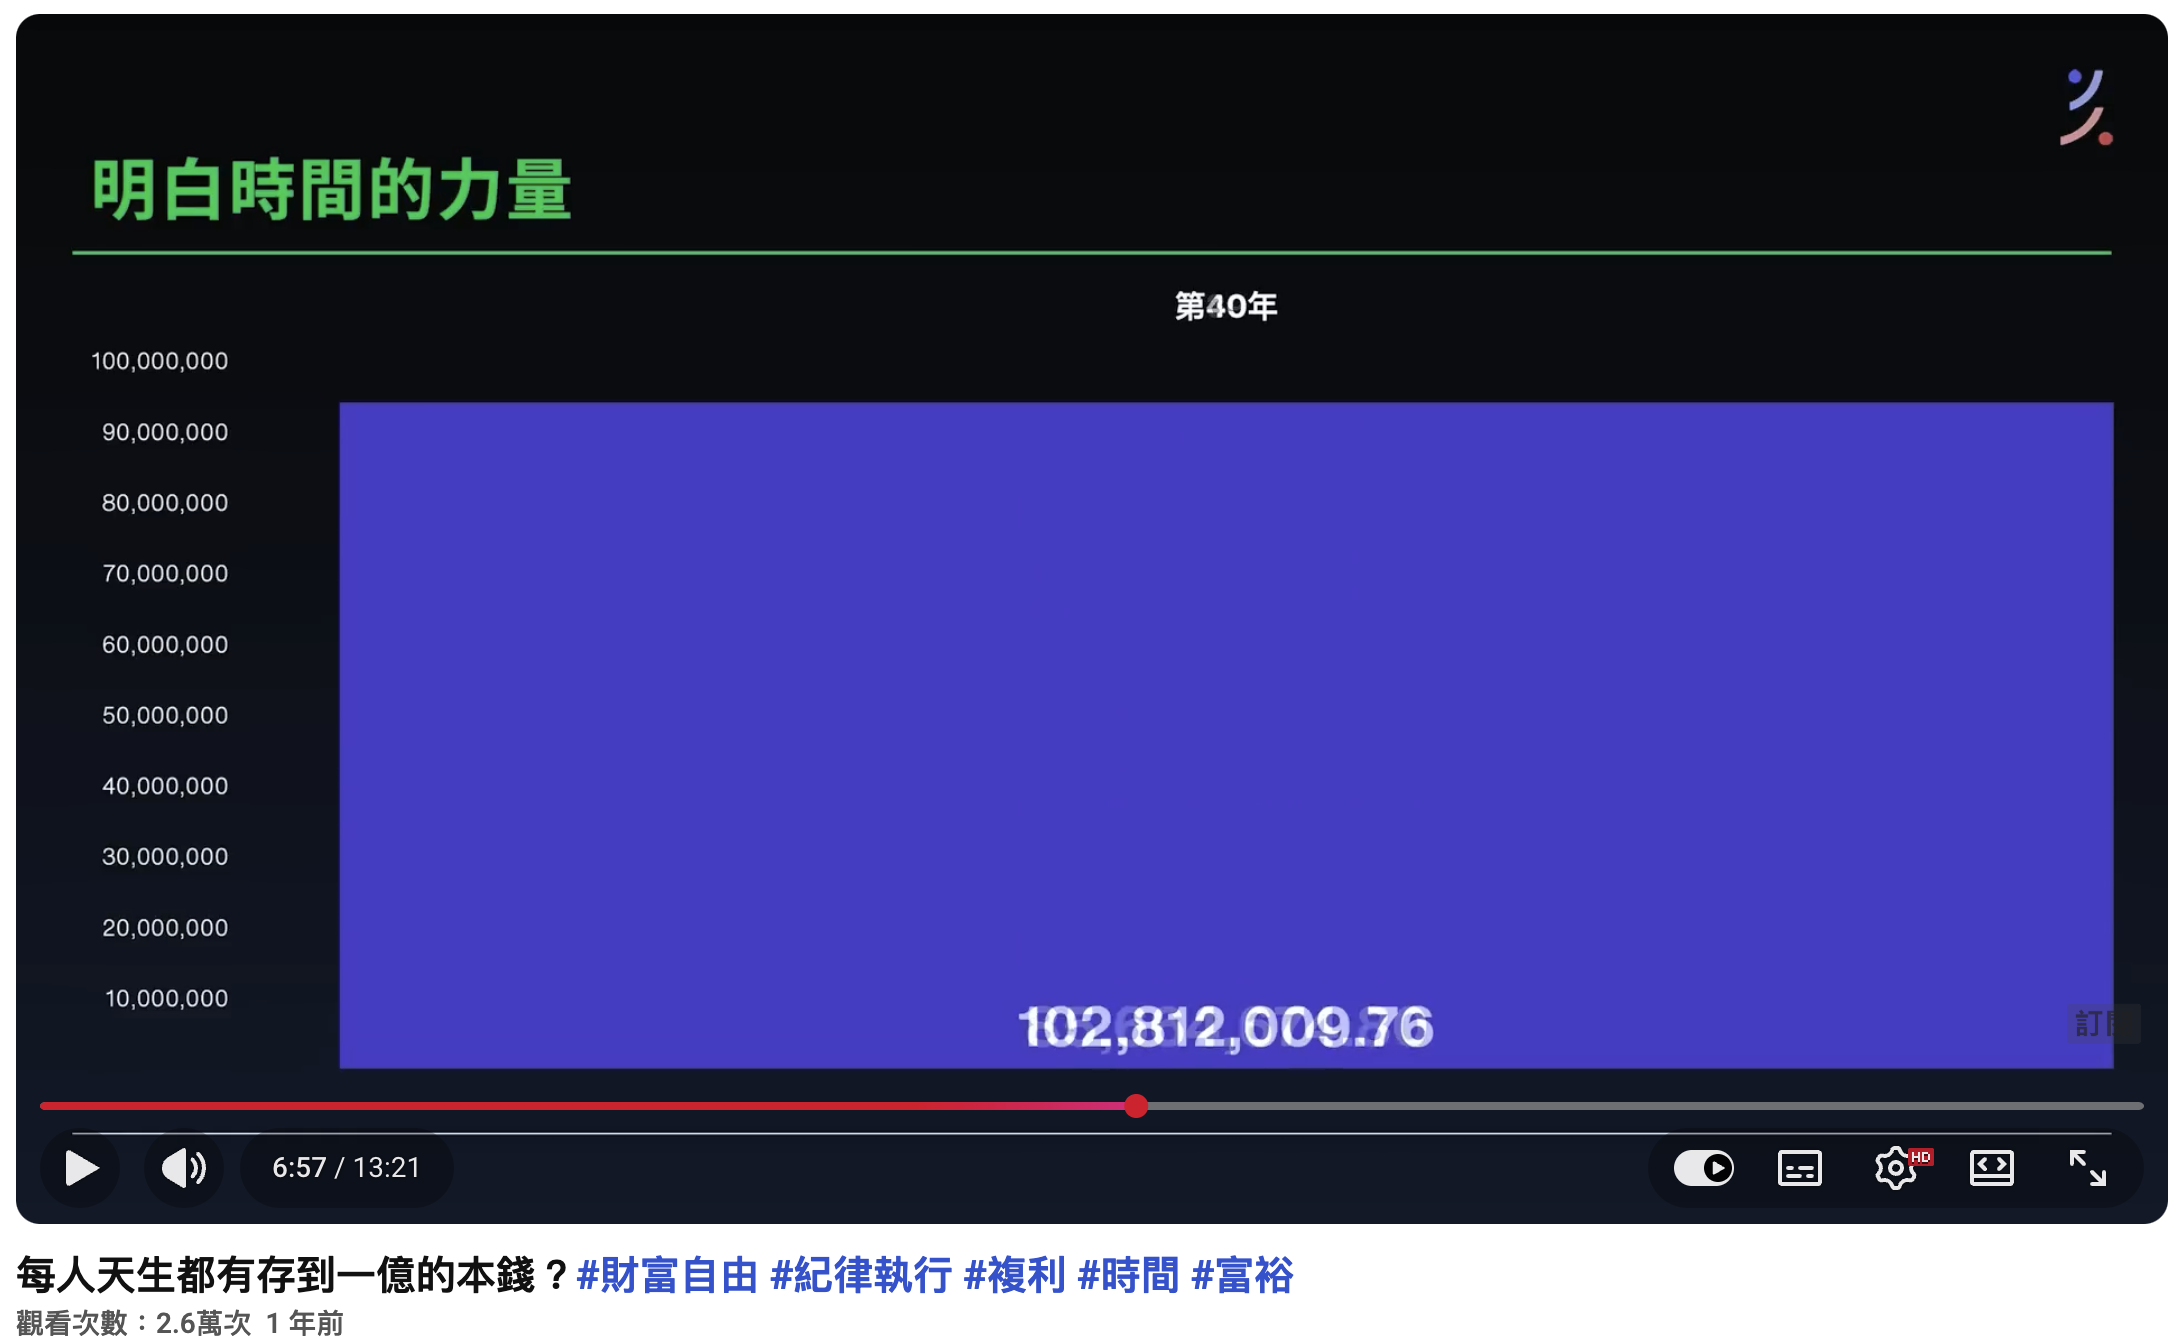
你說有沒有陷阱?有。時間是最重要的,它也會是磨掉大多數人耐心的一個要素
一件看似簡單的事情,要重複堅持、穩定獲得年化報酬本就是一件極其困難的事
1 億為目標,每個月投 1,000 TWD 為例,前面的 30 年累計都是緩慢成長,最後 10 年才是你累計財富的主要來源,首先是要能接受慢慢變富這件事情,因為你沒有前面的積累就無法享受到最後 10 年的成果
這裡再 Hank 另一支談生產力和價值創造的影片,人類財富和生產力是持續增長,歷史已經驗證,長期來說更是如此,我們要想的是如何參與到企業創造價值的環節中,現在最直接方式就是股票這項金融工具
不過我的想法是隨著生產力提高、人類創造更多價值,未來會有新的資產類別來承接這些增長的財富,現在來看可能是加密貨幣 ( Crypto )
而過去也是靠這項資產有財富增長的,BTC、ETH、BNB 等資產在過去 7 年有 30-100 倍的漲幅,可惜的是自己到處折騰,還遠沒有持有這些龍頭幣種帶來的回報高
現在開始能做的事 : 記賬、資產配置、設定目標
3 年前開始保持記賬的習慣,現在有電子支付 + AI 能夠更好的整理收入和支出;過去 2 個月也搭建了一套整合交易所、鏈上錢包、台幣賬戶、支出的一套系統
開了 API 連到 Hermes agent 追蹤變化、快照、記錄波動來源,再藉由 AI 分析資產配置方式,根據市場情況評估是否調整倉位比例
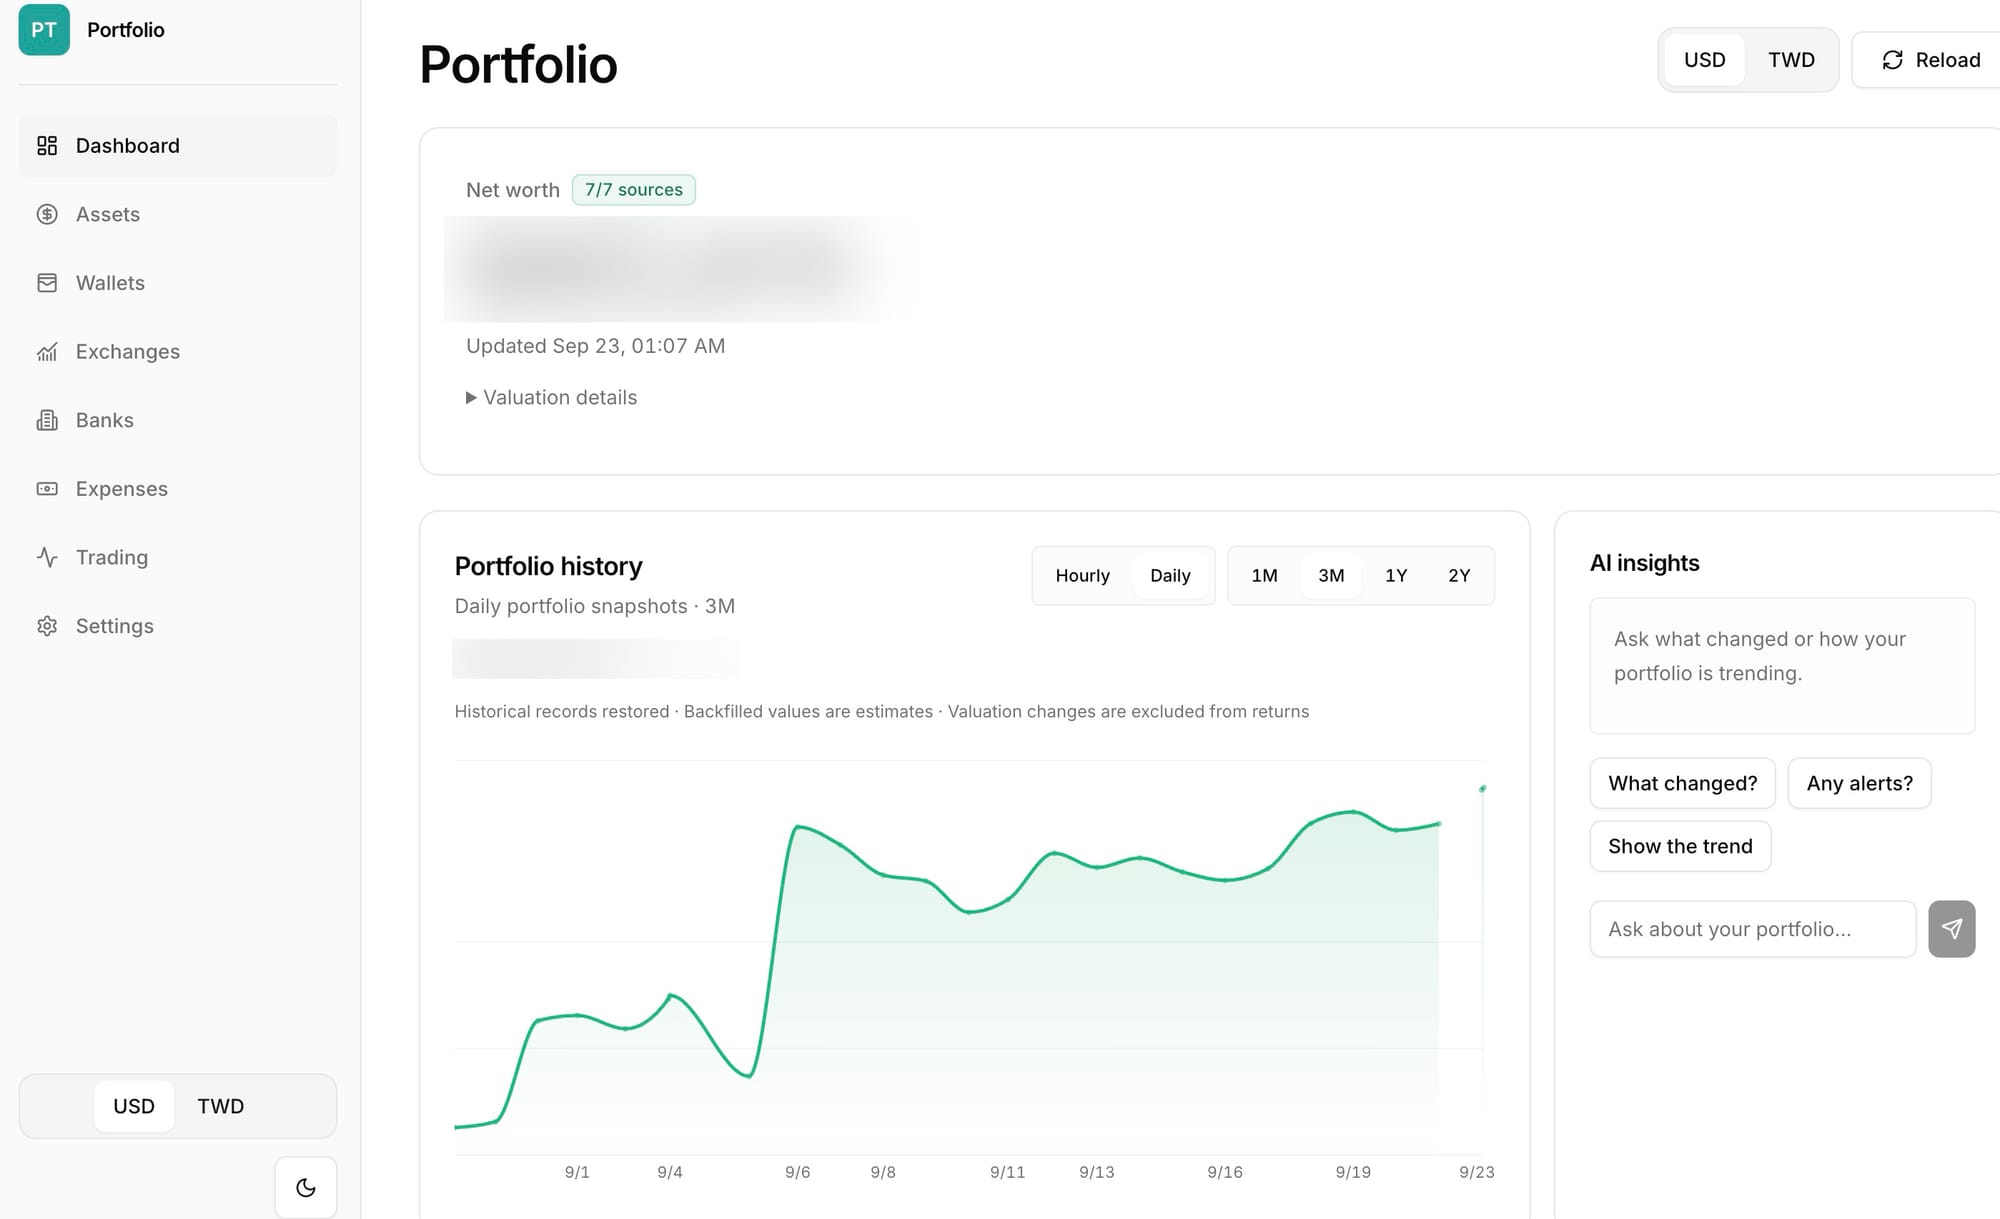
接下來在嘗試定義財務目標,以 30 年為週期,從現在的本金、每年能持續投入的金額,去算達到目標需要多少年化報酬,再回頭看目前的配置和風險
有了記錄,就能對照每次調整的理由和結果,也能比較,花了這麼多時間操作,到底有沒有比持續投入、長期持有特定的龍頭資產更好
感謝這個資訊爆炸的時代、AI,讓這些執行和想法都成為了更容易落實的現實
感謝你看到這裡,希望讓你對時間和財富觀念有所啟發,也祝福你能發掘到這時代只屬於你的饋贈